
Assurance moto au tiers : couverture, limites et choix
 Clemence
•
5 septembre 2026
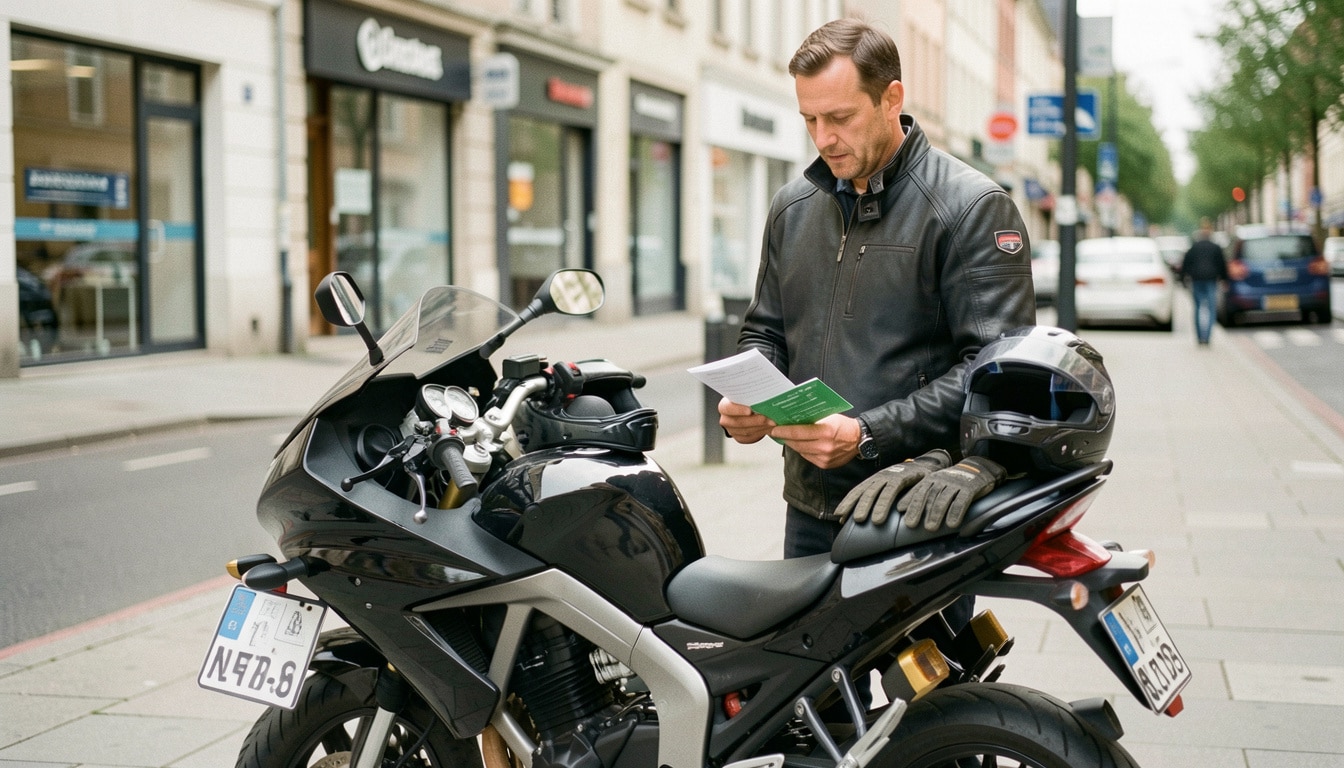
Avant de signer, il vaut mieux savoir ce que protège vraiment une couverture minimale et ce qu’elle vous laisse payer de votre poche. L’assurance au tiers pour moto représente souvent le point d’entrée le plus simple pour rouler légalement, sans exploser son budget. Elle permet de couvrir les dégâts causés à autrui, garantit la base obligatoire et facilite un premier tri entre offres. Mais est-ce le bon choix pour votre usage, votre véhicule et votre sérénité au quotidien ?
Cette formule séduit par son tarif, pourtant elle mérite d’être comparée avec soin avant de souscrire. Selon votre profil, le bon compromis peut être une version plus protectrice, surtout si vous roulez souvent ou si la valeur de votre machine reste élevée. En 2026, la différence de prix entre deux contrats peut aller de 120 à 380 euros par an selon les garanties, la franchise et le stationnement.
Ce que couvre vraiment la formule minimale
La base à connaître avant de souscrire
L’assurance minimale repose sur la responsabilité civile : elle indemnise les dommages causés à un tiers, pas ceux subis par votre propre machine. En pratique, si vous percutez une voiture à un feu rouge, l’assurance prend en charge les réparations de l’autre véhicule, les blessures éventuelles et les frais liés au sinistre. La garantie essentielle protège aussi le conducteur adverse, mais elle laisse votre couverture personnelle très limitée.
Concrètement, cette assurance couvre souvent : les dégâts matériels chez autrui, les dommages corporels des victimes et l’assistance juridique selon le contrat. Elle ne prend pas en charge votre moto, votre équipement ou votre perte de valeur après un accident. Si vous êtes responsable d’un sinistre, le coût peut vite grimper, surtout en ville où une simple chute peut dépasser 1 500 euros de remise en état.
Ce que l’on oublie souvent de vérifier
Le vrai piège, ce sont les exclusions, les plafonds et les franchises. Une garantie peut sembler large sur la brochure, puis se révéler très restrictive au moment du remboursement. Vérifiez toujours le montant maximal d’indemnisation, les délais de déclaration et les cas où l’assureur refuse la prise en charge. Une assurance trop serrée sur ces points peut coûter plus cher qu’elle ne fait économiser. Pour approfondir ce sujet, consultez notre guide sur retraite et prevoyance.
- Les exclusions liées au prêt du véhicule
- Les plafonds d’indemnisation par type de sinistre
- La franchise appliquée en cas de déclaration
Comparer les formules pour faire le bon choix
Tiers, intermédiaire ou tous risques ?
Pour comparer correctement, il faut regarder le niveau de protection, pas seulement le prix affiché. La formule au tiers reste la plus économique, tandis que l’intermédiaire ajoute souvent le vol ou l’incendie. Le tous risques, lui, protège aussi votre propre véhicule dans la plupart des cas. Si vous voulez choisir sans vous tromper, comparez la valeur de la moto, votre fréquence de roulage et le coût réel d’une réparation.
| Formule | Protection principale | Budget moyen |
|---|---|---|
| Tiers | Responsabilité civile | Bas |
| Tiers étendu | Vol, incendie, options | Intermédiaire |
| Tous risques | Dommages au véhicule | Plus élevé |
Pour comparer efficacement, retenez quatre critères : valeur du deux-roues, usage annuel, niveau de stationnement et franchise. Une moto récente de 8 000 euros mérite souvent une formule plus large qu’un modèle de 2009 coté à 1 200 euros. À l’inverse, un véhicule ancien utilisé deux fois par semaine peut rendre la formule minimale plus cohérente.
Quand la solution minimale devient pertinente
La formule minimale devient intéressante quand la moto a peu de valeur, quand elle dort dans un garage fermé ou quand vous cherchez surtout à rouler sans surpayer. Dans ce cas, l’écart de cotisation peut suffire à absorber une petite réparation annuelle. Pour un deux-roues de faible valeur, payer 320 euros au lieu de 580 euros peut sembler plus rationnel, surtout si vous acceptez une protection limitée.
- Moto ancienne peu cotée
- Usage saisonnier ou occasionnel
- Stationnement sécurisé en garage
Pourquoi cette protection séduit autant les petits budgets
Les gains visibles au quotidien
Le premier avantage, c’est le prix plus doux, souvent 30 à 50 % inférieur à une formule plus complète. Le second, c’est la simplicité : moins de garanties à lire, moins d’options à arbitrer, donc une souscription plus rapide. Cette assurance attire aussi les conducteurs qui veulent garder de la marge pour l’entretien, les pneus ou l’essence. Et puis, soyons francs, payer moins cher apporte une vraie sérénité quand le budget est serré.
Elle convient bien à trois profils : l’étudiant qui roule en ville, le conducteur occasionnel qui sort sa moto le week-end, et le propriétaire d’un modèle ancien qu’il souhaite assurer à coût contenu. Si votre prime annuelle passe de 410 euros à 190 euros, l’économie atteint 220 euros, soit de quoi financer deux révisions ou un antivol homologué.
Les limites qui peuvent coûter cher après un sinistre
Ce qu’un contrat au tiers ne prend pas en charge
Le principal risque, c’est de découvrir après un accident que votre propre moto n’est pas indemnisée. En cas de vol, d’incendie ou de chute responsable, l’assureur peut laisser la charge financière à votre place. Si votre véhicule disparaît sur un parking parisien ou est renversé à Marseille, vous pouvez perdre la totalité de sa valeur sans rembourser le moindre centime. Cette limite change tout dans la décision.
Les conséquences les plus fréquentes sont simples : vous devez payer les réparations, supporter la perte de valeur et assumer une immobilisation parfois longue. Après un accident responsable, une fourche tordue, un carénage cassé et un réservoir rayé peuvent dépasser 2 000 euros. Sans indemnisation, la facture repose entièrement sur vous, et le moindre sinistre devient un vrai risque budgétaire.
- Vol sans compensation du véhicule
- Incendie non couvert sur la machine
- Réparations à votre charge après chute
- Perte financière en cas d’accident responsable
À qui convient le mieux cette solution aujourd’hui
Les profils pour lesquels elle reste cohérente
Cette solution reste cohérente pour les motos anciennes, les modèles de faible valeur, les conducteurs qui roulent peu et ceux qui stationnent dans un lieu fermé. Elle peut aussi convenir à un deuxième véhicule destiné aux trajets du dimanche ou aux déplacements courts. Dans ces cas, assurer le minimum permet de rouler légalement sans alourdir le budget, surtout si votre besoin principal est de protéger les autres usagers de la route.
Deux cas reviennent souvent : une moto de 2012 achetée 1 500 euros, ou un scooter utilisé seulement d’avril à octobre. Dans les deux situations, le rapport entre coût annuel et valeur assurée peut rendre la formule pertinente. Pour un conducteur prudent, c’est parfois le bon arbitrage entre économie immédiate et protection raisonnable.
Les situations où il vaut mieux monter en gamme
Si vous roulez tous les jours, si votre moto dort dehors ou si vous avez financé un modèle récent, monter en gamme devient plus logique. Le besoin de protection augmente avec le kilométrage, la valeur et l’exposition au vol. Dans ce cas, une formule plus complète protège mieux votre investissement et limite les mauvaises surprises après un sinistre. Pour un usage intensif, le surcoût reste souvent plus rentable qu’un gros reste à charge.
Les garanties complémentaires à examiner avant de signer
Les options qui changent vraiment la décision
Avant de souscrire, regardez les garanties qui peuvent offrir un vrai filet de sécurité : vol, assistance 0 km, protection du conducteur, incendie, accessoires et équipement. Une garantie bien choisie peut transformer un contrat basique en solution plus rassurante. Le bon conseil, c’est de demander un devis détaillé et de lire chaque contrat en comparant le montant de franchise, le plafond d’indemnisation et ce qui est vraiment inclus.
| Option | Intérêt concret | À vérifier |
|---|---|---|
| Vol | Indemnisation en cas de disparition | Conditions de stationnement |
| Assistance | Dépannage rapide | Distance prise en charge |
| Accessoires | Protection des équipements | Montant inclus |
Les garanties les plus utiles sont souvent celles qui couvrent le vol, l’incendie, l’assistance, la protection du conducteur, les accessoires et l’équipement. Certaines offres les incluent d’office, d’autres les proposent en option avec un montant limité. Avant de signer, vérifiez si chaque accessoire est inclus, quel accessoire reste exclu et si la franchise ne réduit pas trop l’intérêt du contrat.
FAQ – Questions fréquentes sur le choix d’une protection moto
Que couvre une formule minimale pour une moto ?
Elle couvre surtout la responsabilité civile, donc les dommages causés aux autres. Pour conduire en règle, c’est la base, mais votre propre dommage reste à votre charge dans la plupart des cas.
Dans quels cas faut-il éviter ce choix ?
Évitez-le si votre conducteur principal roule beaucoup, si le véhicule est récent ou si vous craignez le vol. Dans ces cas, la couverture minimale devient vite trop courte.
Comment comparer deux devis efficacement ?
Regardez la couverture réelle, la franchise, les plafonds et les exclusions. Pour savoir quoi choisir, comparez aussi l’assistance, la protection du conducteur et le montant annuel total.
Quelles garanties complémentaires regarder en priorité ?
Commencez par le vol, l’assistance et la protection du conducteur. Ensuite, vérifiez si les accessoires sont inclus et si le contrat prévoit un remboursement correct en cas de sinistre.
Cette solution est-elle adaptée à un deux-roues ancien ?
Oui, souvent, si la valeur reste faible et que l’usage est ponctuel. Pour une moto de plus de dix ans, cette formule peut être cohérente, surtout si vous voulez limiter le coût.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance