
Dates de versement de la retraite des fonctionnaires
 Clemence
•
17 septembre 2026
Quand la fin du mois approche, beaucoup de retraités veulent savoir à quoi s’attendre. Le versement de la retraite des fonctionnaires en 2025 représente un repère pratique pour comprendre les dates, les délais et les écarts de crédit. Entre le paiement émis par l’organisme et l’arrivée réelle sur votre compte, il peut exister un léger décalage. Ce guide vous aide à suivre votre pension sans stress, avec une fiche simple et un outil de lecture du calendrier.
Les versements mensuels suivent des dates précises, avec parfois un décalage bancaire.
- La retraite des fonctionnaires est versée une fois par mois, avec une date d’émission qui ne correspond pas toujours au crédit visible. Un virement lancé un mercredi peut apparaître le jeudi, selon le traitement de la banque.
- En 2025, les dates indiquées sont notamment le 29 janvier, le 31 mars, le 25 juin, le 29 septembre, le 29 octobre, le 28 novembre et le 24 décembre. La date affichée correspond au départ du paiement, pas forcément à l’arrivée sur le compte.
- Le service des retraites de l’État verse la pension des agents concernés, tandis que la CNRACL gère les pensions des territoriaux et des hospitaliers. Une complémentaire peut être versée par un tiers, comme l’ARRCO, à une autre échéance.
La date dépend du régime et de la banque, mais aussi du jour d’émission. Pour un budget serein, gardez en tête qu’un virement peut être visible un jour plus tard selon l’établissement. Votre pension reste un revenu à anticiper, surtout si vous avez plusieurs versements dans le mois.
Comprendre le calendrier des paiements en 2025
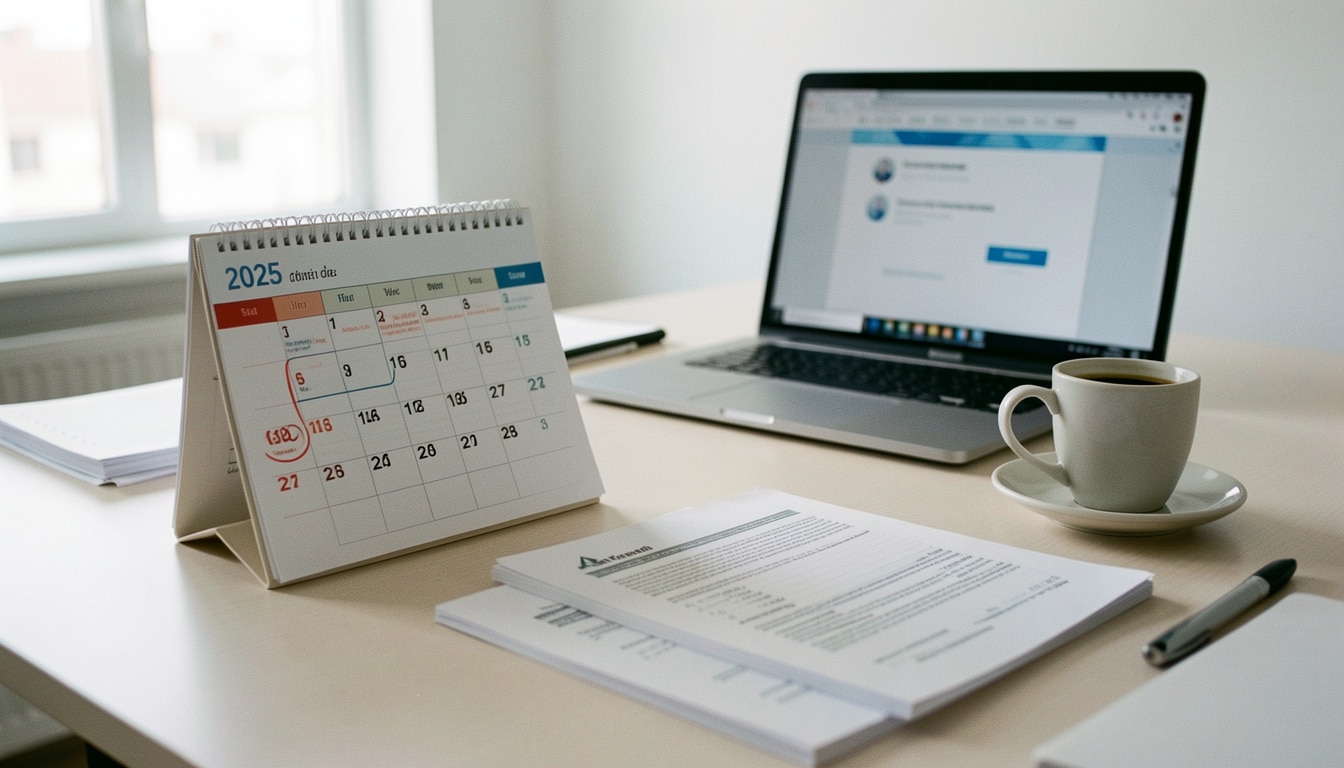
Le calendrier de la retraite suit une logique mensuelle simple : un paiement est préparé chaque mois, puis transmis à la banque. En janvier, la date peut tomber un lundi ou un mercredi selon le régime. Le calendrier sert donc à repérer le jour d’émission, pas forcément le crédit. En pratique, un virement lancé un mercredi peut apparaître le jeudi, et parfois le lendemain plus tard dans la journée.
- La retraite est versée une fois par mois, à date fixe ou presque.
- Le calendrier indique le jour de départ du virement.
- La réception dépend du délai bancaire.
- Un mois comme janvier peut montrer un écart différent d’une année à l’autre.
| Mois | Date de versement |
|---|---|
| janvier | mercredi 29 |
| mars | lundi 31 |
| juin | mercredi 25 |
| septembre | lundi 29 |
| octobre | mercredi 29 |
| novembre | lundi 28 |
| décembre | mercredi 24 |
Pour lire le calendrier sans confusion, retenez une règle : la date affichée correspond au paiement, pas toujours à la retraite visible sur votre relevé. Si votre banque traite le virement en fin de journée, le crédit peut glisser au jour suivant. Cette lecture évite bien des inquiétudes.
Le principe d’un paiement mensuel régulier
La retraite des fonctionnaires suit un rythme mensuel, ce qui facilite la gestion du budget. Chaque mois, l’organisme prépare la pension, puis la banque l’inscrit sur le compte. Ce fonctionnement régulier aide à anticiper les charges fixes, surtout quand le loyer ou les prélèvements arrivent autour du même jour. Pour approfondir ce sujet, consultez notre guide sur calendrier paiement cnracl.
Lire une date sans confondre émission et crédit bancaire
Une date de retraite peut sembler tardive alors que le paiement est déjà parti. La différence entre émission et crédit bancaire explique souvent ce décalage. Si la banque crédite le compte après son traitement interne, le virement apparaît plus tard, même si l’organisme a bien versé la somme.
Les organismes qui versent la pension selon votre régime
La pension dépend du régime d’affiliation et de l’organisme payeur, ce qui change la façon de consulter les informations. Pour la fonction publique, le service public compétent peut verser la pension principale, tandis qu’un tiers peut gérer une complémentaire. La CNRACL intervient pour les agents territoriaux et hospitaliers, avec un centre de gestion dédié. Pensez à consulter la source officielle avant d’interpréter une date.
- Le service des retraites de l’État verse la pension des agents concernés.
- La CNRACL gère les pensions des territoriaux et des hospitaliers.
- Un tiers peut verser une pension complémentaire.
- Le régime général suit des règles distinctes.
- Le centre compétent reste la référence à consulter.
La pension principale et la complémentaire n’arrivent pas toujours le même jour. L’ARRCO, pour certains parcours, peut verser une complémentaire à une autre échéance. Cette distinction est utile si vous voyez deux mouvements différents sur votre compte. Pour éviter l’erreur, consultez le service public concerné et gardez les coordonnées du centre payeur.
Le rôle de la CNRACL pour les agents territoriaux et hospitaliers
La CNRACL verse la pension des fonctionnaires territoriaux et hospitaliers selon des règles propres au régime. Son service publie les repères utiles pour suivre la pension, vérifier un dossier et comprendre le calendrier. Si vous relevez de ce centre, la consultation des informations officielles reste la meilleure habitude.
La complémentaire et les autres versements à distinguer
La pension complémentaire ne suit pas forcément le même rythme que la pension principale. Un versement de l’ARRCO ou d’un autre tiers peut arriver à part, avec sa propre date. Cette séparation évite de croire à un retard alors qu’il s’agit simplement de deux circuits différents.
Pourquoi le paiement de la retraite change de jour
Le paiement de la retraite peut bouger à cause de plusieurs facteurs, et la pension n’est pas toujours créditée le même jour. Voici les causes les plus fréquentes : jours fériés, week-ends, traitement bancaire, revalorisation annuelle et délai de transmission. En mars, avril, juin ou septembre, un calendrier serré peut déplacer l’arrivée d’un jour. En octobre, novembre ou décembre, l’effet est encore plus visible quand la fin de mois tombe près d’un samedi.
- Les jours non ouvrés retardent parfois le crédit.
- La banque peut traiter le virement plus tard.
- Une revalorisation modifie parfois le montant ou la date de préparation.
- Un dossier d’invalidité demande un contrôle supplémentaire.
- Une résidence à l’étranger allonge certains délais.
Encadré pratique : si la date tombe un dimanche ou un jour férié, le paiement peut être avancé ou reporté selon le circuit bancaire. Un versement prévu un lundi peut apparaître le mardi si l’établissement traite les opérations après coup. Ce petit glissement reste courant.
Un cas concret : une retraite annoncée fin novembre peut être émise le mercredi 27, mais n’apparaître que le jeudi 28. En décembre, la même logique peut s’appliquer si la pension passe par un traitement de fin d’année. Les personnes en invalidité ou résidant à l’étranger doivent aussi vérifier les délais spécifiques de leur dossier.
Les jours fériés, les week-ends et les fins de mois
Les week-ends et les jours fériés perturbent souvent la retraite de fin de mois. Quand le paiement tombe juste avant une fermeture bancaire, la pension peut attendre le prochain jour ouvré. Cette règle explique la plupart des écarts observés en octobre, novembre ou décembre.
Les situations particulières liées à l’invalidité ou à l’étranger
Une pension liée à l’invalidité peut nécessiter un contrôle administratif plus long. La résidence à l’étranger ajoute parfois un délai de traitement ou de change. Dans ces cas, la retraite reste due, mais le calendrier dépend davantage du circuit de paiement et du pays de réception.
Que faire si la pension n’arrive pas au bon moment
La retraite qui tarde appelle d’abord quelques vérifications simples avant de contacter l’organisme. Voici les points à contrôler : compte actif, RIB exact, délai bancaire, montant attendu, date d’émission, espace personnel, et éventuel message de votre service social. Cette situation peut sembler stressante, mais une action méthodique permet souvent d’obtenir l’aide nécessaire sans attendre trop longtemps.
- Vérifier le compte bancaire et le solde.
- Contrôler le RIB enregistré.
- Relire la date de versement annoncée.
- Consulter l’espace personnel ou l’outil de suivi.
- Vérifier si un formulaire a été demandé.
- Regarder si une activité ou un départ récent a modifié le dossier.
- Confirmer qu’aucune pièce de santé ou de solidarité n’est manquante.
Si le retard persiste, contactez le bon service avec une fiche de suivi, puis envoyez le formulaire demandé. Vous pouvez obtenir une aide rapide en joignant votre numéro de pension, votre RIB et la date constatée. Pour une mise à jour de RIB, l’action est simple : transmettre le nouveau relevé d’identité bancaire, vérifier l’espace personnel, puis attendre la prise en compte. En cas de départ récent ou de changement de situation sociale, gardez une copie de tout échange.
Vérifier son compte, son RIB et le délai bancaire
Une pension en retard vient souvent d’un détail bancaire. Commencez par vérifier le compte, puis le RIB, puis le délai de traitement de votre banque. Cette vérification évite de lancer une démarche inutile alors que le virement est simplement en transit.
Contacter le bon service et envoyer les pièces utiles
Le bon réflexe consiste à contacter le service compétent avec les pièces utiles : formulaire rempli, fiche de pension, RIB et justificatif si besoin. Une action claire accélère souvent la réponse. Si votre retraite dépend d’un centre public ou d’un tiers, demandez la procédure exacte avant tout nouvel envoi.
FAQ – Questions fréquentes sur le paiement des pensions
Pourquoi ma pension n’est-elle pas encore arrivée ?
La pension peut arriver avec un léger retard bancaire, surtout si la retraite a été émise en fin de journée. Vérifiez d’abord le compte, puis le délai du virement.
La banque peut-elle décaler le virement ?
Oui, une banque peut créditer la pension plus tard selon son traitement interne. Le virement existe, mais la date visible sur le compte peut changer.
Comment vérifier une date de paiement officielle ?
Consultez le service compétent, la fiche de suivi ou l’outil en ligne de votre régime. Pour la CNRACL, le calendrier officiel reste la référence.
Faut-il séparer pension principale et complémentaire ?
Oui, car la retraite principale et la complémentaire peuvent suivre deux calendriers différents. Avec l’ARRCO ou un autre organisme, le virement n’arrive pas toujours le même jour.
Que faire en cas de changement de RIB ?
Remplissez le formulaire prévu, joignez le nouveau RIB et contactez le service payeur. Une pension peut être suspendue quelques jours si le compte n’est pas à jour.
Où trouver une fiche pratique ou un outil de suivi ?
Sur l’espace personnel du régime, auprès du centre payeur ou du service public concerné. Ces outils aident à suivre la retraite et à obtenir une aide rapide.

Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite